Cuisine d'été et impôts : taxe d'aménagement et foncière (2026)
Par Loris Reale, fondateur de Nox outdoor kitchens · Mis à jour le 22/10/2026
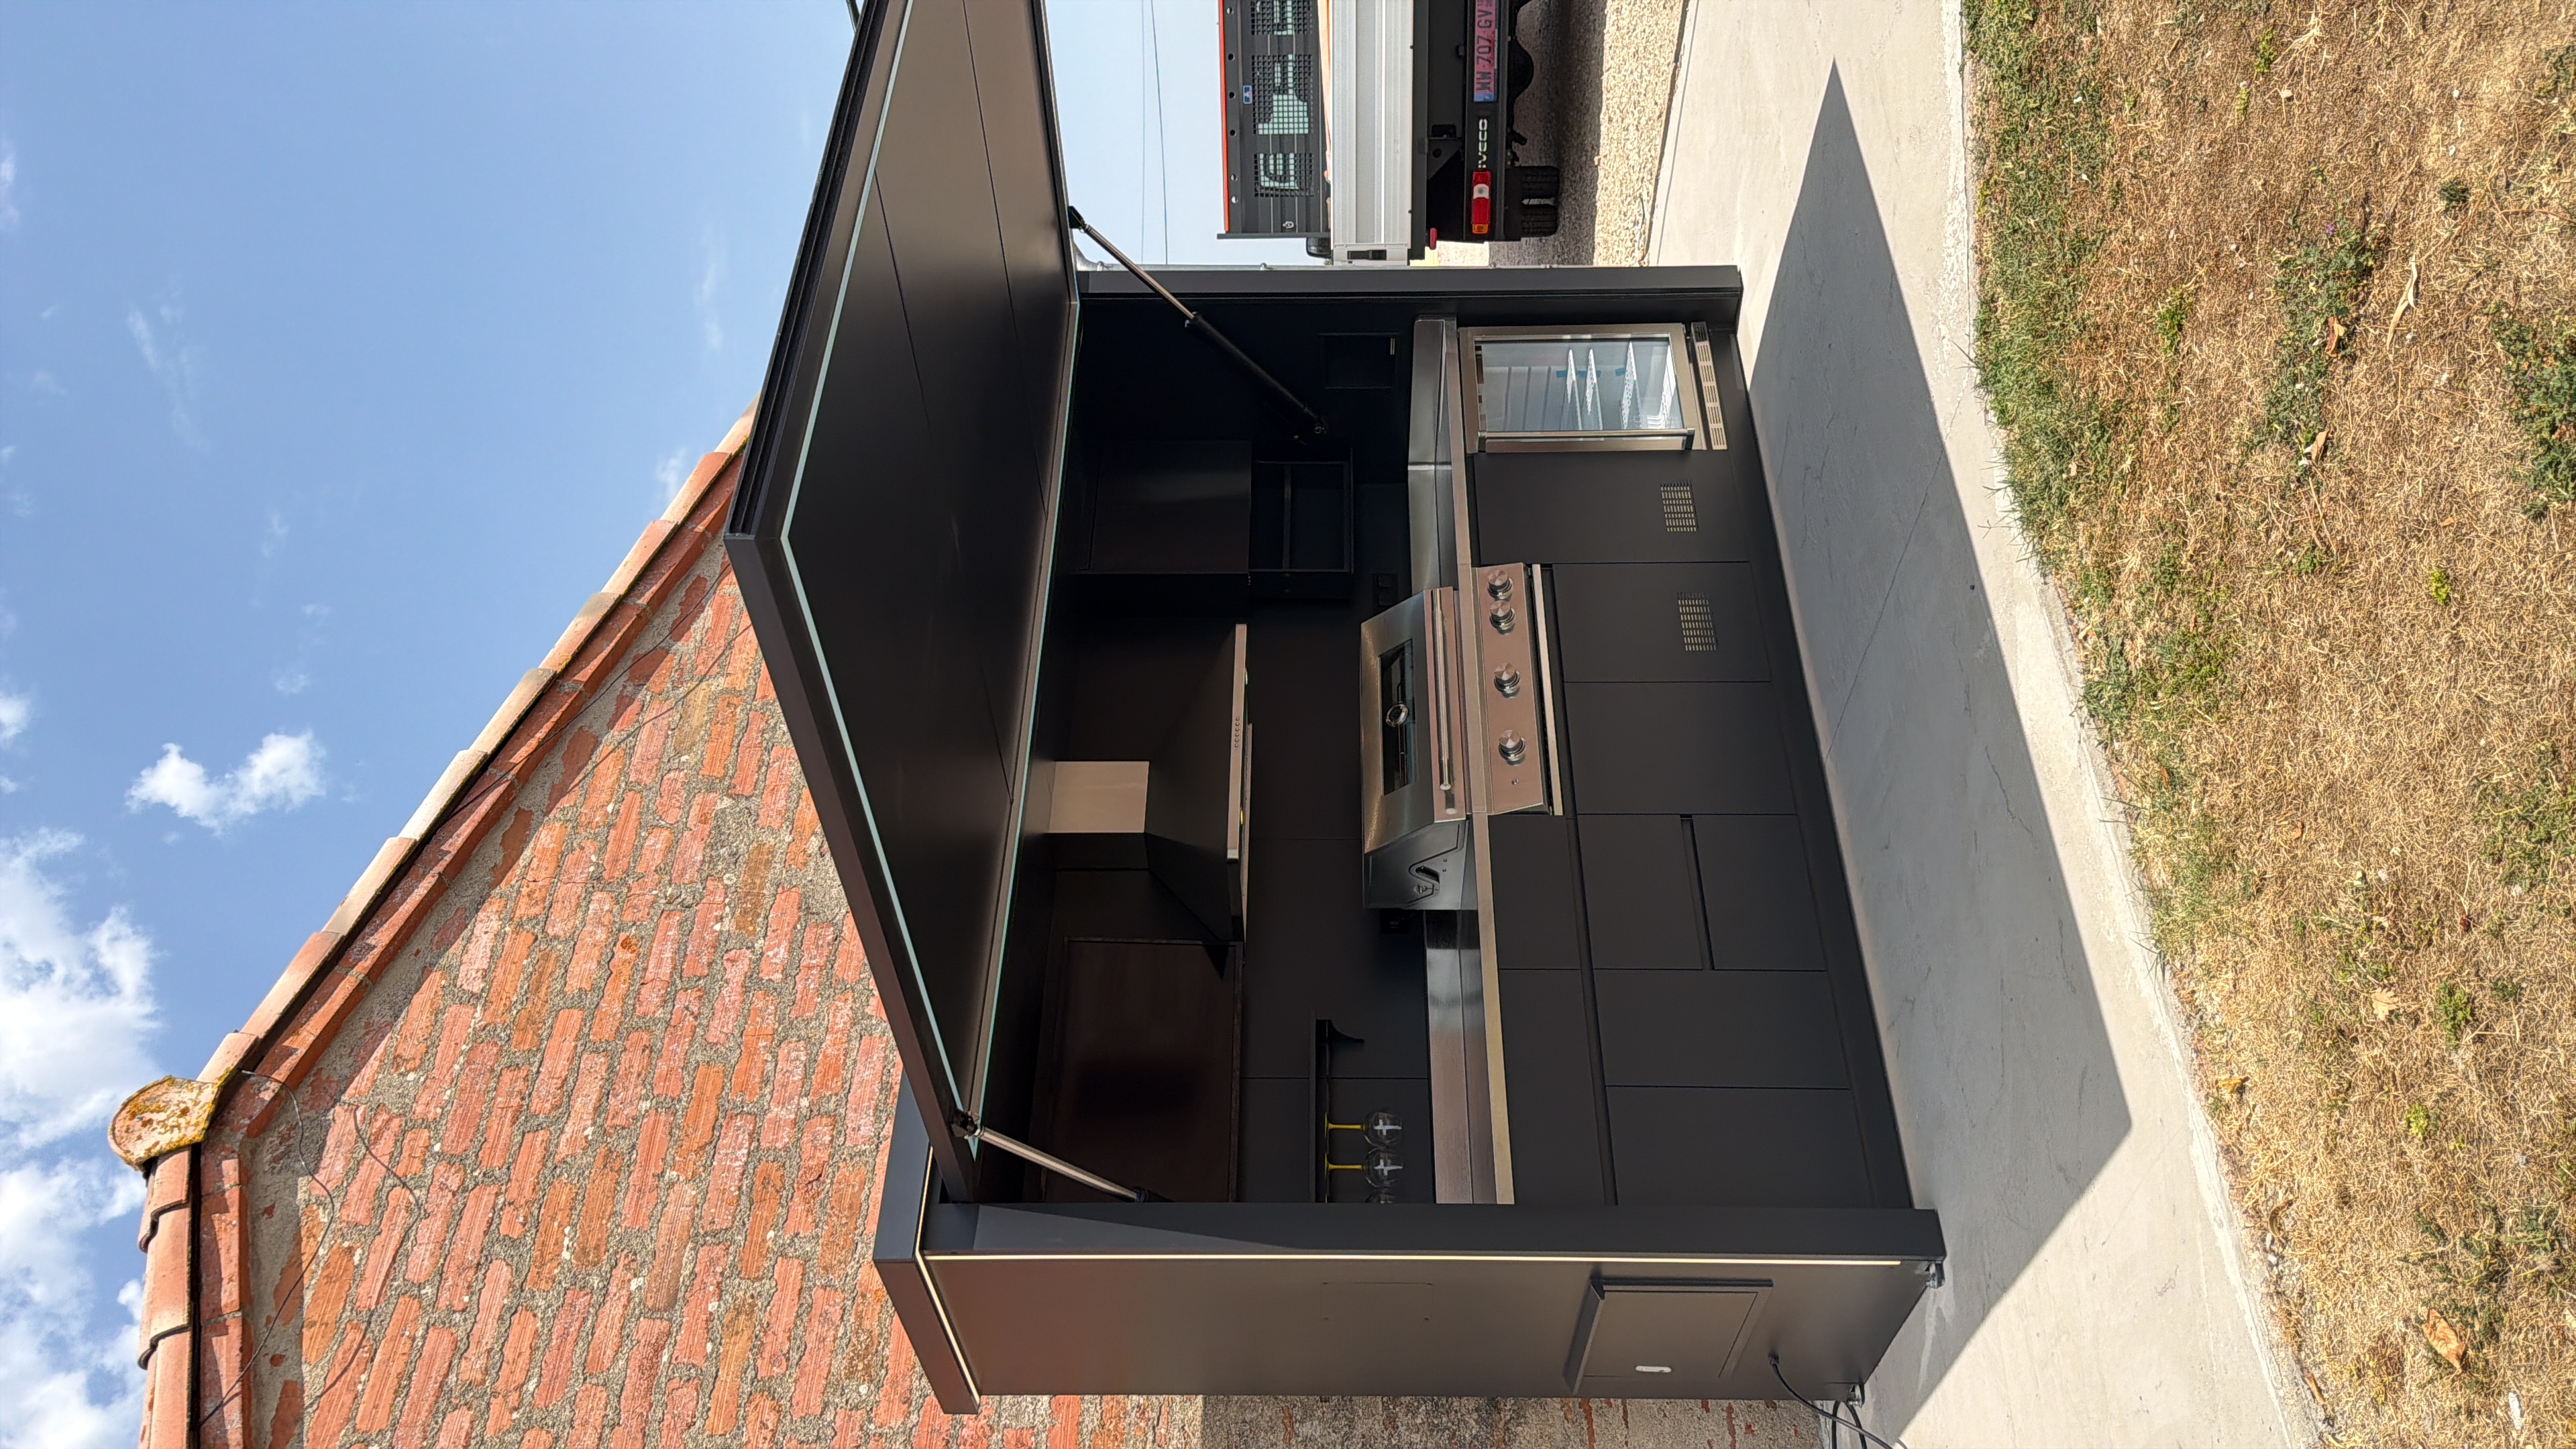
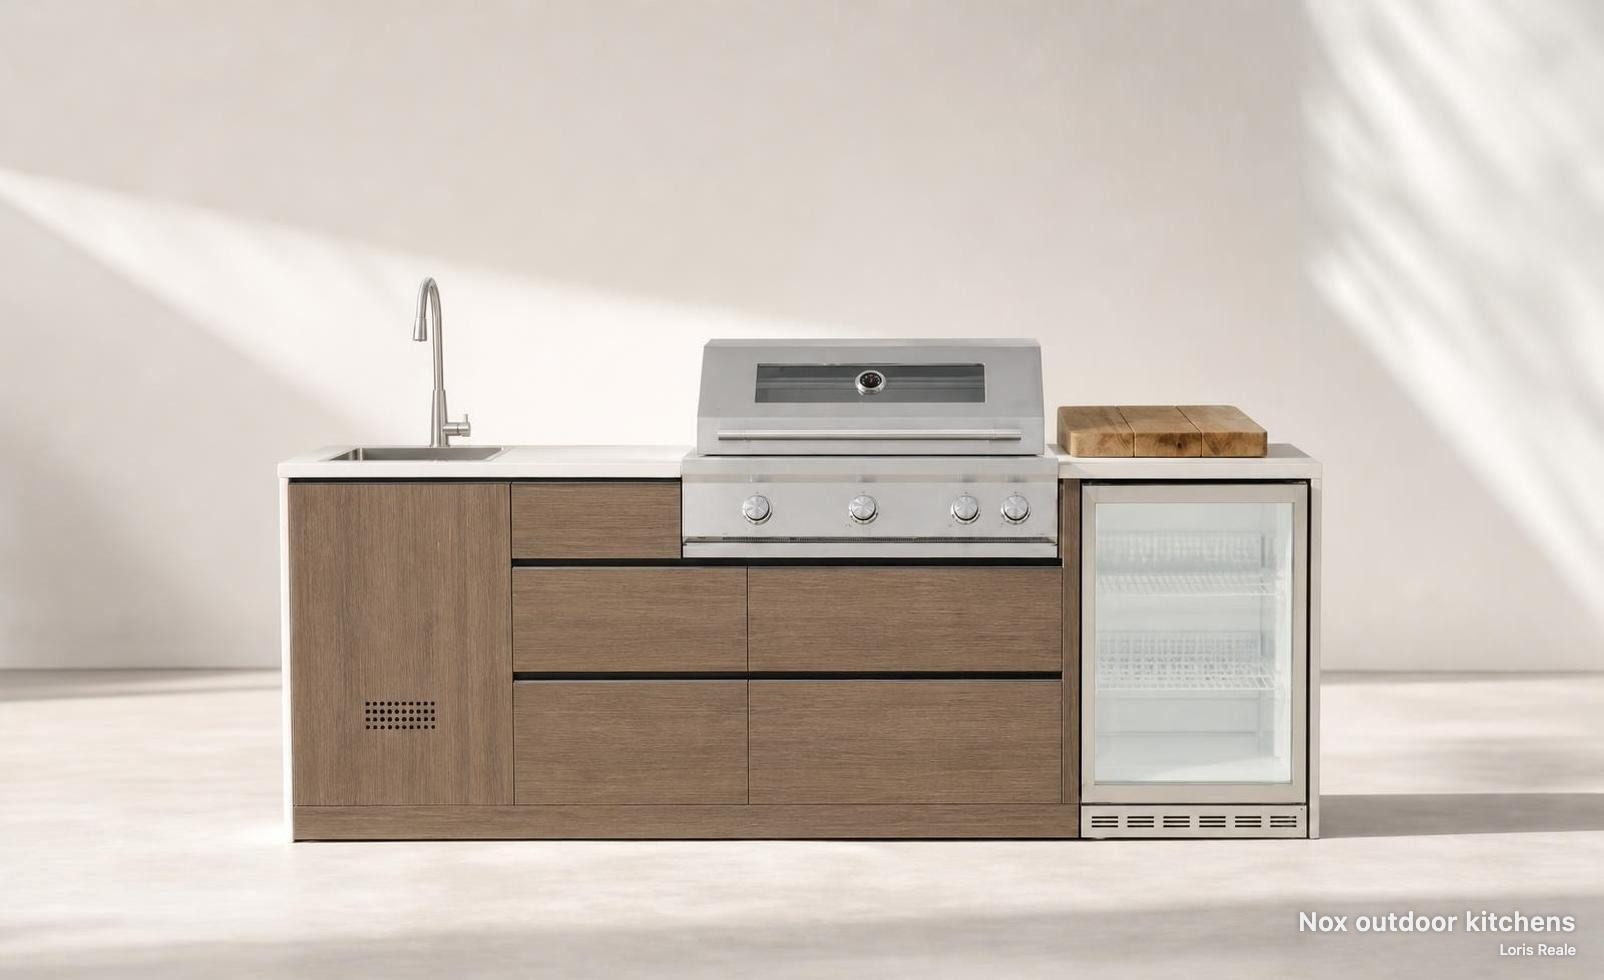
La taxe d'aménagement ne frappe que les surfaces closes et couvertes de plus de 5 m² dont la hauteur atteint 1,80 m : un meuble de cuisine posé sur une terrasse ne crée aucune surface taxable. La Nox Nova M, 9 900 € TTC en 2026, équipement de série compris, hors livraison, pose et grutage, se pose sur une terrasse stabilisée sans fondation ni maçonnerie. Les modèles à abri motorisé restent sous 5 m² d'emprise, la Nox Terrace à 2,52 m², qualification à confirmer auprès du service urbanisme de la commune.
La collection Nox outdoor kitchens
- Couvertes, à abri relevableNox Light Loggia269 cm · package fixe à 15 900 € TTCVoir le modèle
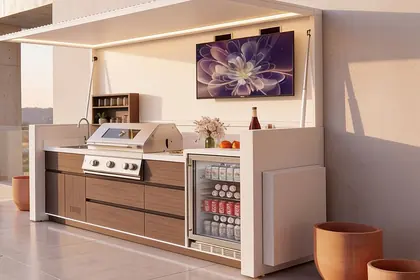
- Couvertes, à abri relevableNox Dark Loggia269 cm · package fixe à 15 200 € TTCVoir le modèle
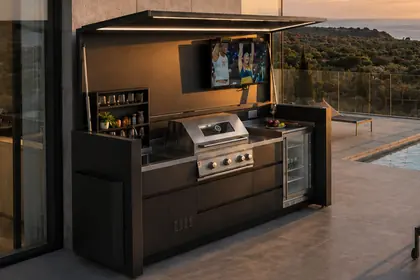
- Couvertes, à abri motoriséNox Studio221 cm · à partir de 14 900 € TTCVoir le modèle
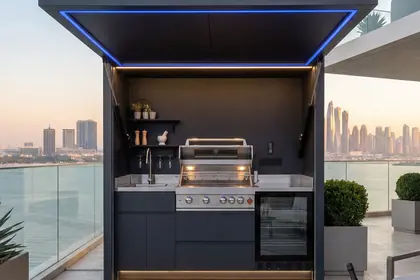
- Couvertes, à abri motoriséNox Terrace269 cm · à partir de 16 900 € TTC · best-sellerVoir le modèle
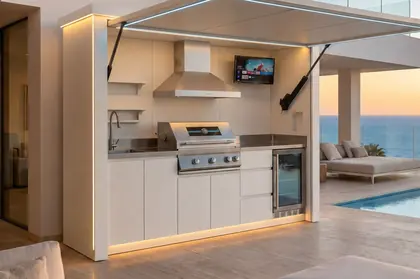
- Couvertes, à abri motoriséNox Pavillon350 cm · à partir de 19 900 € TTCVoir le modèle
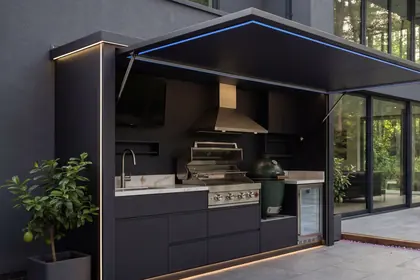
- Ouvertes, collection NovaNox Nova S280 cm · à partir de 9 400 € TTCVoir le modèle
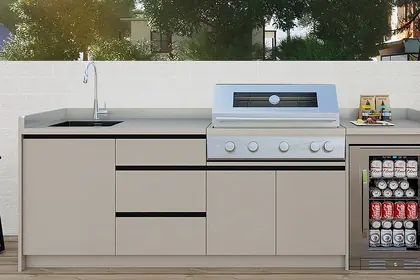
- Ouvertes, collection NovaNox Nova M308 cm · à partir de 9 900 € TTCVoir le modèle
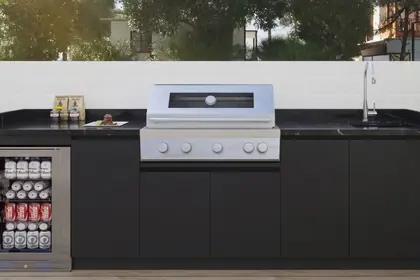
- Ouvertes, collection NovaNox Nova L323 cm · à partir de 10 900 € TTCVoir le modèle
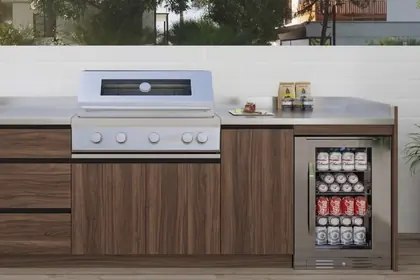
- Ouvertes, collection NovaNox Nova XL384 cm · à partir de 11 900 € TTCVoir le modèle
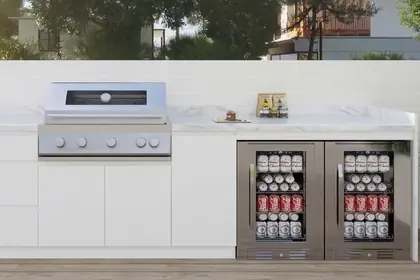
- La collectionComparer les 9 modèlesDimensions, équipements et prix côte à côteVoir le comparatif
Prix TTC, équipement de série compris, hors livraison, pose et grutage.
Une cuisine d'été est-elle soumise à la taxe d'aménagement ?
Non, sauf si elle crée une surface close et couverte de plus de 5 m² avec une hauteur sous plafond d'au moins 1,80 m : un simple meuble de cuisine posé sur une terrasse ne génère aucune surface taxable.
La taxe d'aménagement a un fait générateur précis : la délivrance d'une autorisation d'urbanisme, déclaration préalable ou permis de construire. Pas d'autorisation exigée, pas de taxe. Elle frappe la construction, la reconstruction et l'agrandissement de bâtiments, ainsi que certaines installations soumises à autorisation. Les règles sont consultables sur service-public.fr.
Deux critères commandent donc le calcul :
- Le caractère clos et couvert : des parois et une couverture qui délimitent un volume fermé.
- La hauteur : seules les parties d'une hauteur sous plafond supérieure à 1,80 m sont comptées en surface taxable.
Un bloc de cuisine en inox posé sur une terrasse stabilisée, fixé au sol par ses quatre pattes, sans dalle ni maçonnerie, ne coche aucun des deux critères. Il reste un équipement, pas un bâtiment. C'est le cas des modules de la collection Nova, par exemple la Nox Nova M à 9 900 € TTC en configuration de série, hors livraison, pose et grutage.
Un abri motorisé qui se referme sur la cuisine pose une question différente : il protège des feuilles, du vent et de la pluie, mais sa qualification éventuelle en surface close et couverte appartient au service urbanisme de la commune. Les emprises concernées restent sous 5 m². Nox outdoor kitchens ne fait pas de conseil fiscal : la mairie tranche.
Comment se calcule la taxe d'aménagement en 2026 ?
La taxe d'aménagement se calcule en multipliant la surface taxable créée par une valeur forfaitaire au mètre carré, révisée chaque année, puis par l'addition du taux communal et du taux départemental.
Trois données commandent donc le montant :
- La surface taxable : les mètres carrés clos et couverts créés, d'une hauteur sous plafond d'au moins 1,80 m.
- La valeur forfaitaire au m² : un montant fixé par l'administration, distinct en Île-de-France et hors Île-de-France, actualisé chaque année.
- Les taux : un taux voté par la commune et un taux voté par le département, consultables au service urbanisme de la mairie.
Pour un abri de jardin de 10 m² autorisé par déclaration préalable, le calcul se pose ainsi : 10 m² × valeur forfaitaire de l'année × (taux communal + taux départemental). Les valeurs et taux en vigueur se vérifient sur service-public.fr avant toute commande, car ils changent d'une commune à l'autre et d'une année sur l'autre.
Quel abattement s'applique ?
Un abattement de 50 % sur la valeur forfaitaire existe pour certaines surfaces, notamment les cent premiers mètres carrés d'un logement principal et les locaux à usage social. Un abri de jardin ou un local annexe n'y ouvre pas droit automatiquement : la commune tranche.
Une cuisine sans surface close et couverte sort de ce calcul. C'est tout l'intérêt d'un abri intégré posé sur terrasse plutôt que d'une construction maçonnée.
Ma cuisine extérieure est-elle imposable ? Trois cas concrets
Tout dépend de ce que l'installation crée : un module posé ne crée aucune surface, un abri ouvert reste à qualifier par la commune, un pool house maçonné de plus de 20 m² est taxable.
| Configuration | Surface créée | Taxe d'aménagement | Taxe foncière | Démarche |
|---|---|---|---|---|
| Module inox posé sans dalle ni abri (Nox Nova, de 280 à 384 cm de large) | Aucune surface close et couverte | Non due | Inchangée | Aucune formalité hors secteur protégé |
| Module à abri motorisé ouvert et non clos (Nox Studio 2,07 m², Nox Terrace 2,52 m², Nox Pavillon 3,27 m²) | Emprise au sol sous le seuil de 5 m² | En principe non due, la qualification appartient à la commune | À confirmer auprès du service urbanisme | Vérification en mairie avant commande |
| Pool house maçonné de plus de 20 m² | Surface close et couverte créée | Due sur la surface taxable | Revalorisation de la valeur locative cadastrale | Permis de construire, puis déclaration foncière |
Lecture rapide de ces trois cas :
- Cuisine posée : idéale pour éviter la maçonnerie, la cuisine se fixe au sol par ses quatre pattes sur une terrasse stabilisée, sans fondation.
- Abri motorisé : idéale pour cuisiner toute l'année à l'abri de la pluie, des feuilles et de la poussière, avec une emprise au sol restreinte.
- Construction bâtie : idéale pour un volume habitable, au prix d'une autorisation, d'une fiscalité et d'un ouvrage définitif.
Nox outdoor kitchens ne délivre pas de conseil fiscal : la commune tranche la qualification de l'ouvrage.
La taxe d'aménagement s'applique-t-elle à une terrasse couverte ?
Une terrasse de plain-pied non couverte ne crée aucune surface taxable. Une terrasse couverte et close, avec une hauteur d'au moins 1,80 m, crée une surface taxable et entre donc dans l'assiette de la taxe d'aménagement.
Trois critères sont examinés ensemble, jamais isolément :
- La couverture : un toit, une dalle, une véranda, un auvent fixe au-dessus de la terrasse.
- La clôture : des parois qui ferment l'espace. Une terrasse simplement couverte, ouverte sur ses côtés, ne constitue pas une surface close ; elle peut en revanche créer de l'emprise au sol.
- La hauteur : la surface n'est comptée qu'à partir de 1,80 m sous plafond.
Côté formalités, l'article R421-17 du code de l'urbanisme place en déclaration préalable un auvent adossé à la maison jusqu'à 40 m² en zone urbaine couverte par un PLU. Au-delà, c'est le permis de construire. Le PLU local peut durcir ces règles, et un secteur protégé abaisse les seuils.
Conséquence pratique : fermer une terrasse existante change sa qualification fiscale, alors que l'installer d'un module de cuisine posé dessus ne la change pas. Si votre projet comporte une couverture, faites qualifier l'ouvrage par le service urbanisme de votre commune avant de commander. Nox outdoor kitchens ne délivre pas de conseil fiscal : la mairie tranche.
Pour arbitrer entre un abri construit et une protection intégrée à la cuisine, voyez le guide cuisine extérieure couverte : auvent, pergola ou abri intégré.
Une cuisine d'été augmente-t-elle la taxe foncière ?
Seulement si elle crée une construction pérenne, fixée au sol et attachée au bâti : un meuble de cuisine posé sur une terrasse existante ne modifie pas la valeur locative cadastrale qui sert de base à la taxe foncière.
La taxe foncière sur les propriétés bâties se calcule à partir de la valeur locative cadastrale du bien. Cette valeur évolue quand une surface close et couverte s'ajoute, quand un local change de nature ou quand le confort général progresse de façon durable. Un pool house maçonné, une véranda, une extension : ces ouvrages entrent dans l'assiette. Un module inox posé sur une terrasse stabilisée, fixé par quatre pattes, sans dalle ni maçonnerie, reste du mobilier d'extérieur.
En cas de construction nouvelle, d'extension ou d'aménagement, une déclaration foncière doit être déposée auprès du service des impôts dans les 90 jours suivant l'achèvement des travaux. C'est l'ancien formulaire H1 pour une maison individuelle, aujourd'hui dématérialisé dans l'espace particulier du site des impôts. L'absence de déclaration fait perdre les exonérations temporaires prévues pour les constructions neuves.
Quelle taxe pour un chalet de jardin ou une véranda ?
Un chalet de jardin clos et couvert de plus de 5 m², avec une hauteur d'au moins 1,80 m, crée une surface taxable et entre dans la valeur locative. Une véranda aussi, systématiquement : elle est close, couverte et attachée à la maison. Dans les deux cas, déclaration foncière dans les 90 jours. Le service des impôts fonciers de votre commune confirme le traitement exact de votre installation.
Une cuisine extérieure augmente-t-elle la valeur du bien ?
Aucun chiffre de revalorisation ne peut être promis : la valeur d'un bien dépend du marché local, de l'état général et de l'acheteur. Une cuisine extérieure soignée est un argument de vente, pas un pourcentage garanti.
La distinction utile est celle entre le bâti et le mobilier. Une cuisine maçonnée s'incorpore à l'immeuble : elle part avec la maison, elle plaît ou elle gêne, et elle se démolit si le futur acheteur ne l'aime pas. Un module posé sur terrasse relève du mobilier d'extérieur : il se négocie à part dans l'acte, il reste ou il part, et il peut vous suivre dans un prochain jardin si son démontage est étudié en amont.
Le marché propose les deux logiques, à des niveaux de prix très différents. Relevés du 22/09/2026 : ENO, maison française fondée en 1909, affiche sa cuisine CLASSIC 3 modules en finition Inox à 2 101,16 € TTC, module évier compris, plancha non incluse. OFYR, née aux Pays-Bas en 2015, propose la Signature Plancha 100 Taupe à 2 395,00 € et le module PRO Connect Plancha à 6 495,00 €, la page n'indiquant ni TTC ni HT. WWOO annonce ses cuisines à partir de 5 500 € en béton et 8 500 € en acier, sans mention de taxe. Le Marquier, Fesfoc et Röshults occupent le même marché.
Retenez la règle simple : plus l'installation est bâtie, plus elle est figée, taxable et difficile à défaire.
Quelle cuisine choisir pour éviter les travaux et comment commander ?
Une cuisine prête à poser, sans dalle coulée ni maçonnerie : elle se pose sur une terrasse stabilisée et de niveau, se fixe par ses quatre pattes et ne demande ni fondation ni chantier de gros œuvre.
Deux repères dans la gamme Nox outdoor kitchens. La Nox Nova M, 9 900 € TTC en configuration de série, mesure 308 × 65 × 91,5 cm et reste un meuble ouvert : barbecue 36″ 4 feux, évier inox et mitigeur, frigo 24″, rangements. Abri à prévoir séparément. La Nox Terrace, 16 900 € TTC, mesure 269 × 93,5 × 235 cm pour 2,52 m² d'emprise au sol, avec abri motorisé intégré : le toit se referme sur l'ensemble de la cuisine, la poussière, les feuilles et la pluie restent dehors, et la cuisine sert toute l'année.
Ces prix s'entendent équipement de série compris, hors livraison, pose et grutage. L'installation par Nox est en option, au forfait de 690 € HT (828 € TTC), environ quatre heures : raccordement eau, évacuation et électricité, déplacement de deux installateurs, quincaillerie de raccordement.
Côté préparation, le client prévoit un sol stabilisé, une boîte de dérivation en 3G2,5 mm, un raccord d'eau en attente et une évacuation. Côté calendrier, la logique est simple : on ne promet pas un délai, on bloque une date. L'acompte de réservation de 1 500 € fixe le créneau de pose, confirmé au minimum 15 jours avant. Le devis est remis sous 48 à 72 heures ouvrées après la soumission de la configuration.
FAQ
Faut-il déclarer une cuisine d'été non couverte de 8 m² ?
En général non : un meuble de cuisine posé sur une terrasse, sans toit ni paroi, ne crée ni surface close et couverte ni construction nouvelle. L'article R421-9 du code de l'urbanisme vise les constructions dont l'emprise au sol dépasse 5 m². En site patrimonial remarquable, aux abords d'un monument historique ou en site classé, la déclaration préalable devient la règle : vérifiez en mairie avant commande.
Peut-on installer une cuisine d'extérieur sans dalle béton ni fondation ?
Oui. Une cuisine Nox outdoor kitchens se pose sur une terrasse stabilisée et de niveau, sans fondation ni maçonnerie, et se fixe au sol par ses quatre pattes. Le client prépare une arrivée d'eau, une évacuation en Ø 40 mm et une boîte de dérivation en 3G2,5 mm. Prévoir au moins 30 cm entre la cuisine et un mur pour la maintenance.
Combien coûte la taxe d'aménagement pour un abri de 10 m² en 2026 ?
Le montant dépend de la valeur forfaitaire au mètre carré fixée pour l'année et des taux votés par la commune et le département, qui varient d'un territoire à l'autre. Aucun montant national ne peut donc être annoncé pour 10 m². Le service urbanisme de votre mairie communique les taux applicables et le calcul exact avant le dépôt du dossier.
Faut-il remplir un formulaire H1 après l'installation d'une cuisine d'été ?
Seulement si l'installation crée une construction nouvelle, pérenne et attachée au bâti, qui modifie la valeur locative cadastrale. Une déclaration foncière est alors adressée au service des impôts fonciers après achèvement, dans le délai indiqué par l'administration. Un module de cuisine posé sur une terrasse existante, démontable et non maçonné, ne déclenche aucune déclaration de ce type.
Quel seuil de surface déclenche une déclaration préalable en mairie ?
Une construction nouvelle isolée dont l'emprise au sol dépasse 5 m² sans excéder 20 m² relève de la déclaration préalable, selon l'article R421-9 du code de l'urbanisme. Au-delà de 20 m², c'est le permis de construire. Un auvent adossé à la maison reste en déclaration préalable jusqu'à 40 m² en zone urbaine couverte par un PLU. En secteur protégé, les seuils tombent.
Peut-on déplacer une cuisine d'extérieur posée sur terrasse en cas de déménagement ?
Oui, puisqu'elle n'est ni maçonnée ni fondée : elle se déconnecte de l'eau, de l'évacuation et de l'électricité, se dépose et se repose sur une autre terrasse stabilisée. Le levage s'étudie selon l'accès, une Nox Studio pesant 650 kg et une Nox Terrace 850 kg, poids indicatifs que les équipements font varier. Le transport et le grutage se chiffrent au cas par cas.
La fiscalité d'une cuisine d'été dépend de ce que l'installation construit réellement : un module posé sur une terrasse existante reste hors surface taxable, un abri maçonné ne l'est pas. Pour choisir une configuration sans travaux, comparez les neuf modèles puis demandez votre devis : il est remis sous 48 à 72 heures ouvrées après la soumission de la configuration.